二手成交│50年担保期打救 富荣花园三房冲上近「7字头」沽
日期:5小时前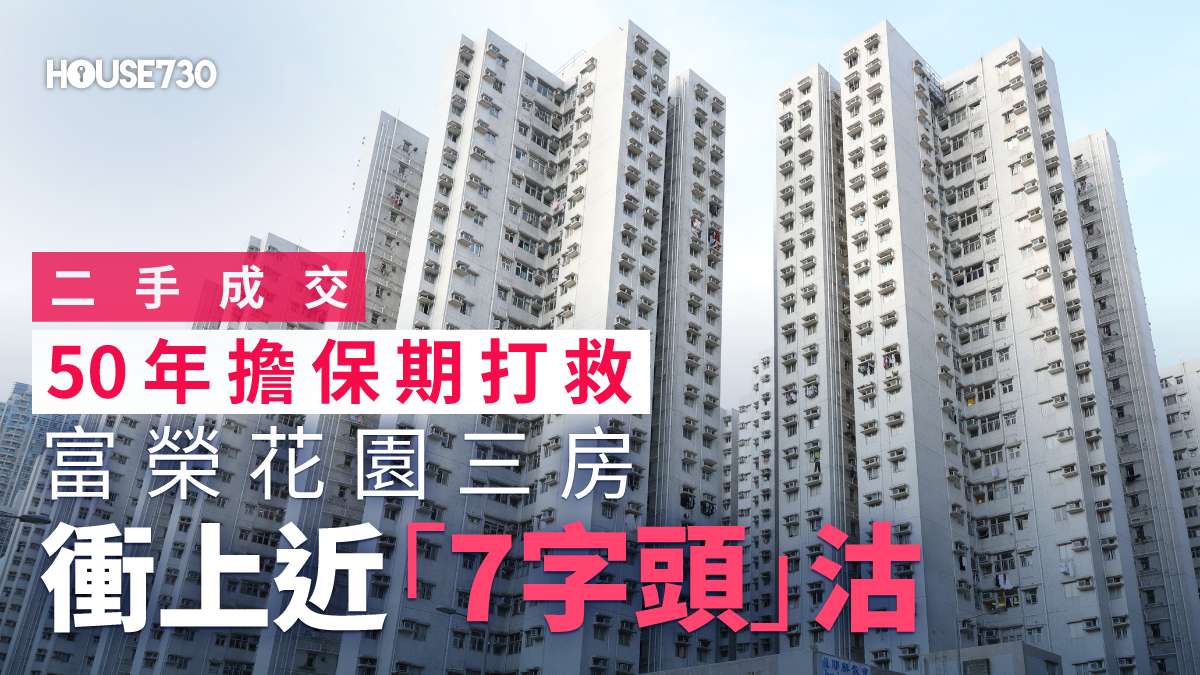
政府推出50年担保期新政策前,二手市场的旧居屋,尤其是像大角咀富荣花园这类楼龄超过20年的屋苑,在按揭审批上面临较大限制,形同「居屋紧箍咒」。不过,随着政府推出「50年担保期」新政策,大角咀「老牌居屋王」富荣花园再次发威,近日一个三房单位於未补地价市场以逼近「7字头」成交。
挟市区地段优势,富荣花园向来是白居二及绿表客的热门追捧对象。世纪21家天下物业富荣花园分行经理黎振杰表示,富荣花园11座高层G室,建筑面积694平方尺,实用面积592平方尺,属三房两厅单位,新近获买家於居屋第二市场以698万元购入,造价直逼「7字头」大关,实用尺价11,791元,再度贴近居二市场尺价新高水平。
虽然与2018年富荣花园14座中层D室、实用面积592平方尺,以753万元(未补地价)易手、实用尺价约12,720元的历史高峰相比,仍有一段距离;惟屋苑已达28年楼龄,是次以接近历史高位的造价沽售,相信受惠於房委会将担保期延长至50年的措施。
延伸阅读【居屋按揭全攻略2026】绿白表按揭成数、5%首期计算、50年担保期、免压测条件与唔批救命指南
富荣花园新旧按揭大对比
| 旧例(30年担保期) | 新例(50年担保期) | |
| 最高按揭成数 | 一般60%至70% | 可做足 9成 |
| 首期开支 | 约209.4万至279.2万 | 69.8万 |
| 最长还款年期 | 被缩期至 2年至15年不等(视乎银行) | 做足30年 |
| 压力测试 | 必须通过压力测试并提交详细入息证明 | 毋须压力测试,一般只须申报家庭入息 |
高龄居屋「濒死变翻生」
房委会於2023年落实,将二手资助出售房屋的按揭贷款保证期由30年延长至50年,对高龄居屋而言犹如「救命丹」。若维持旧有30年保证期,楼龄过高的居屋一旦超出担保期,政府不再提供按揭保证;银行为控制断供风险,或会下调贷款成数,难以批出9成按揭,甚或较长年期的按揭计划。买家难以预备数百万元首期,令高龄居屋在二手市场的交投及按揭安排均受明显限制。
以富荣花园为例,屋苑已届28年楼龄。新政策推出前,银行一般只借约6成,买家需预备约楼价40%作首期。以上述698万元成交为例,首期动辄需279.2万元。不过,自2023年担保期延长至50年后,政府提供较长年期按揭保证,银行审批亦相对放宽,白居二买家於居二市场可申请9成按揭,按揭年期可达30年,首期降至楼价10%,即69.8万元,较原先减少209.2万元,有助降低入市门槛。
上述单位原业主於1998年11月以212.7万元(未补地价)购入,持货28年,帐面获利485.3万元,升值约2.3倍。
即睇全港居屋放盘