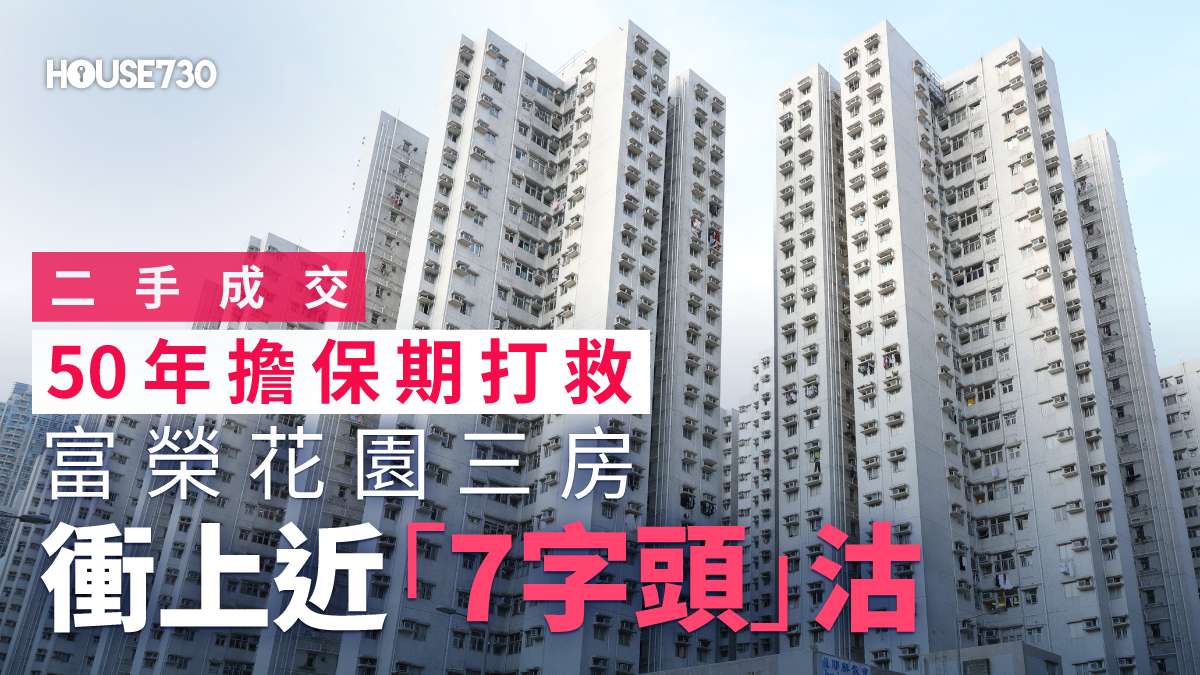
二手成交│50年擔保期打救 富榮花園三房衝上近「7字頭」沽 日期:5小時前 政府推出50年擔保期新政策前,二手市場的舊居屋,尤其是像大角咀富榮花園這類樓齡超過20年的屋苑,在按揭審批上面臨較大限制,形同「居屋緊箍咒」。不過,隨著政府推出「50年擔保期」新政策,大角咀「老牌居屋王」富榮花園再次發威,近日一個三房單位於未補地價市場以逼近「7字頭」成交。 挾市區地段優勢,富榮花園向來是白居二及綠表客的熱門追捧對象。世紀21家天下物業富榮花園分行經理黎振傑表示,富榮花園11座高層G室,建築面積694平方呎,實用面積592平方呎,屬三房兩廳單位,新近獲買家於居屋第二市場以698萬元購入,造價直逼「7字頭」大關,實用呎價11,791元,再度貼近居二市場呎價新高水平。雖然與2018年富榮花園14座中層D室、實用面積592平方呎,以753萬元(未補地價)易手、實用呎價約12,720元的歷史高峰相比,仍有一段距離;惟屋苑已達28年樓齡,是次以接近歷史高位的造價沽售,相信受惠於房委會將擔保期延長至50年的措施。延伸閱讀【居屋按揭全攻略2026】綠白表按揭成數、5%首期計算、50年擔保期、免壓測條件與唔批救命指南 富榮花園新舊按揭大對比 舊例(30年擔保期)新例(50年擔保期)最高按揭成數一般60%至70%可做足 9成首期開支約209.4萬至279.2萬69.8萬最長還款年期被縮期至 2年至15年不等(視乎銀行)做足30年壓力測試必須通過壓力測試並提交詳細入息證明毋須壓力測試,一般只須申報家庭入息 高齡居屋「瀕死變翻生」房委會於2023年落實,將二手資助出售房屋的按揭貸款保證期由30年延長至50年,對高齡居屋而言猶如「救命丹」。若維持舊有30年保證期,樓齡過高的居屋一旦超出擔保期,政府不再提供按揭保證;銀行為控制斷供風險,或會下調貸款成數,難以批出9成按揭,甚或較長年期的按揭計劃。買家難以預備數百萬元首期,令高齡居屋在二手市場的交投及按揭安排均受明顯限制。以富榮花園為例,屋苑已屆28年樓齡。新政策推出前,銀行一般只借約6成,買家需預備約樓價40%作首期。以上述698萬元成交為例,首期動輒需279.2萬元。不過,自2023年擔保期延長至50年後,政府提供較長年期按揭保證,銀行審批亦相對放寬,白居二買家於居二市場可申請9成按揭,按揭年期可達30年,首期降至樓價10%,即69.8萬元,較原先減少209.2萬元,有助降低入市門檻。上述單位原業主於1998年11月以212.7萬元(未補地價)購入,持貨28年,帳面獲利485.3萬元,升值約2.3倍。 即睇全港居屋放盤 一手新盤 Sierra Sea 2C(2)期 海映路8號 售 $633.2萬 ~ $1143.2萬 豐迎山 窩美紅棉路8號 售價未定