【清拆僭建与钉契楼攻略2026】僭建楼做到按揭吗?拆解查册自保、买卖风险与屋宇署还原程序
日期:2026-09-30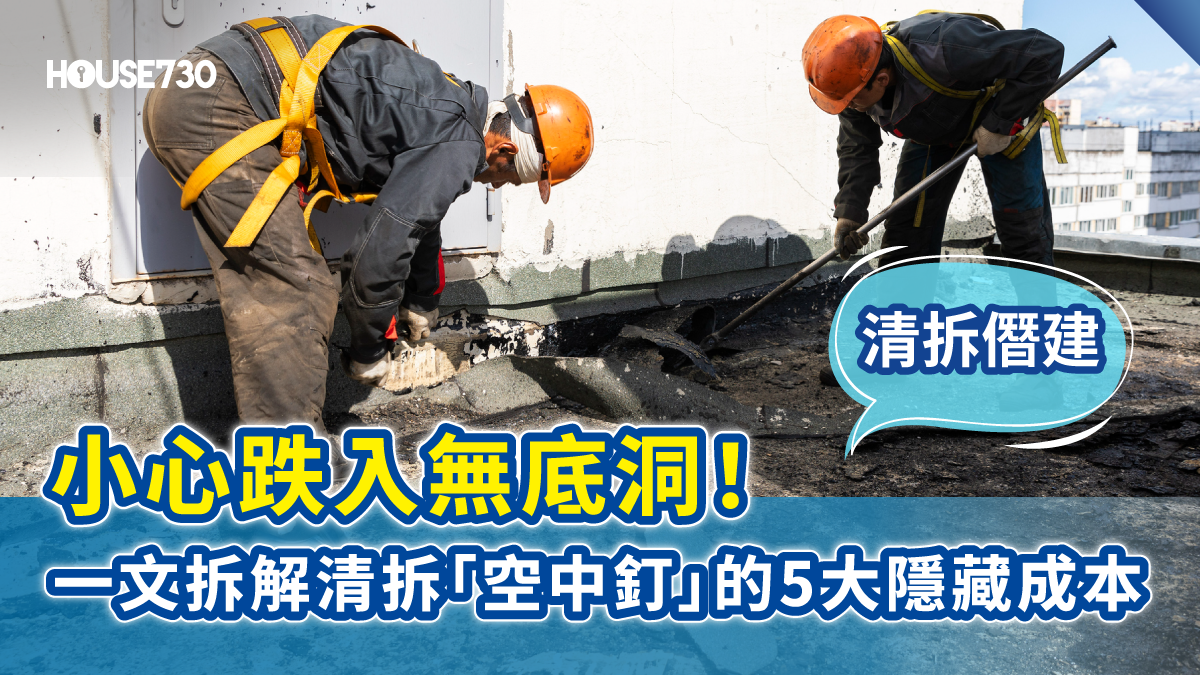
僭建与钉契楼 3 大必知重点:
-
按揭极易被拒:若物业因严重僭建被屋宇署颁布清拆令(即俗称「钉契」),绝大多数银行会拒绝批出按揭,买家可能需要 Full Pay(全额付款)才能购入。
-
查册自保:买楼前必须透过土地注册处查册。若「物业涉及的轇轕 (Incumbrances)」一栏出现「Order under Section 24」,即代表该物业已被钉契。
-
合法清拆程序:清拆僭建不能随便找装修佬,必须根据《建筑物条例》,聘请政府注册的「认可人士 (AP)」或注册承建商进行还原,完工后获屋宇署发出「满意纸」方可解除钉契。
內容目錄
甚麽是「钉契」?僭建一定会被钉契吗?
在香港,常见的僭建物包括:天台屋、围封露台、劏房、加建檐篷等。 当屋宇署发现物业存在违规建筑,会向业主发出法定命令(最常见为《建筑物条例》第24条命令),要求业主在限期内清拆僭建并还原。
「钉契」的诞生:如果业主收到清拆令后,未能在指定限期内完工,屋宇署便会将该命令交予「土地注册处」注册在该物业的契约上,这就是俗称的「钉契」 (Encumbrance)。一旦被钉契,该物业的业权便附带了未解决的法律责任,会直接影响物业的价值及转让。
买入「僭建楼 / 钉契楼」有甚麽风险?
作为准买家,如果睇中了一伙附带僭建(甚至已被钉契)的物业,必须承受以下 3 大致命风险:
1. 银行拒批按揭,随时挞订
银行在审批按揭时,会对物业进行查册及估价。若发现物业被屋宇署钉契,或者估价行在视察时发现有严重僭建,银行为保障风险,通常会直接拒批按揭。若买家已签署临约却借不到钱,随时会因无法完成交易而挞订,损失惨重。
2. 承担清拆费用与法律责任
根据法律,物业的责任是跟随「现任业主」的。如果你买入了未清拆僭建的物业,屋宇署日后的追讨对象就是你。你不但要自掏腰包支付数以万计的清拆工程费,若不遵从命令,更可能面临最高监禁 1 年及罚款 20 万元的刑罚。
3. 如何自保?合约必加「必买必卖」条款豁免
如果买卖双方知道有僭建,买家为了自保,必须要求律师在买卖合约中列明:「卖方必须在成交日或之前,自费清拆僭建物并取得屋宇署的满意纸(Compliance Letter)」,确保业主承担所有还原责任后才正式成交。
业主必读:合法清拆僭建 4 步曲(解除钉契)
如果你是业主,收到屋宇署清拆令后千万不要置之不理,应立即依照以下合法程序还原物业:
Step 1:查阅命令与聘请专业人士
不要自行找无牌装修工人清拆!视乎僭建物的复杂程度,你必须聘请屋宇署注册的「认可人士 (AP)」(如测量师或工程师)或注册承建商。
Step 2:评估清斥是否属「小型工程」
许多清拆工程(如拆除冷气机支架、檐篷)受「小型工程监管制度」规管。注册承建商需在开工前向屋宇署呈交指定的计划书。
Step 3:进行还原工程
在认可人士监督下,安全地拆除违规建筑,并将外墙或结构还原至图则的原本状态。
Step 4:申领「满意纸」并解除钉契
工程完成后,认可人士会向屋宇署呈交完工报告。屋宇署视察满意后,会发出确认信(俗称满意纸 / Compliance Letter)。业主随后可委托律师,将满意纸送交土地注册处注销该清拆令,物业便正式「解除钉契」,回复清白之身。
延伸阅读 :
【买楼防伏2026 】甚麽是空中钉与钉契楼?买僭建楼影响按揭吗?解钉程序、风险及自保全攻略
了解僭建清拆的5大隐藏成本
1. 天价搭棚及高空工作费用:随时贵过室内装修
清拆僭建最大的开支往往不是清拆本身,而是搭棚(棚架工程)。由於外墙僭建物大多悬挂在半空,工人必须依赖外墙竹棚才能进行高空工作。
- 复杂的地理位置:如果您的单位位於极高层,或者大厦外墙设计奇特(如涉及大厦公用地方、平台或需跨越下层单位),搭棚的难度会直綫上升,甚至需要动用吊船。
- 「飞棚」与「落地棚」的价差:悬空搭建的「飞棚」(狗臂架)成本不菲,若僭建物体积庞大,甚至需要从地面搭起的「落地棚」,工程费随时由几万跃升至十几万元以上。
2. 外墙还原与防水工程:慎防「拆完变漏水」
很多人忽略了僭建物与大厦外墙的「共生关系」。当初违规加建花笼或檐篷时,往往会破坏外墙的纸皮石或钻穿防水层。
- 修补及防水成本:当强行拆除这些结构后,外墙必定会留下钻孔、裂缝或石屎剥落。业主必须花费聘请师傅重新铺设外墙饰面,并做好极其严格的防水工程(Waterproofing)。
- 手尾极长:若为了省钱而忽略防水还原,每逢雨季或打风,雨水便会沿裂缝渗入室内,导致墙身发霉、地板扑起,届时的维修费将更加惊人。
3. 法定「小型工程申报」及专业人士费用
在香港,清拆外墙僭建物不能随便找个散工处理。根据屋宇署的《建筑物条例》,这类清拆大多属於「小型工程」级别。
- 必须聘用合资格人士:业主必须聘请「注册小型工程承办商」进行清拆,并向屋宇署呈交开工及完工申报表。
- 认可人士(AP)费用:若僭建物规模较大或涉及结构安全,更可能需要聘请注册认可人士(Authorized Person, AP)或注册结构工程师(RSE)视察、画则及提交报告。这笔过万元的专业顾问费,是走不掉的隐藏开支。
4. 第三者责任险及劳保:不可承受的意外风险
清拆外墙僭建物属於高风险的高空工程。一旦发生工具飞脱击中途人、棚架倒塌,或工人在施工期间发生意外,业主需承担极沉重的法律及赔偿责任。
- 购买特保的成本:一般的家居保险未必涵盖针对外墙僭建的清拆工程。业主必须确保承办商已购买充足的雇员补偿保险(劳保)及第三者责任保险。若承办商将保险成本转嫁,整体工程报价必然会进一步提高。
5. 律师费及「解除钉契」的时间成本
清拆完毕并不代表事情告一段落,业主还需要处理法律上的手尾。
- 满意纸与律师费:当工程完毕并向屋宇署申报后,需等待署方发出「满意纸」(Compliance Letter),证明清拆令已获遵从。随后,业主需自费聘请律师,将该满意纸拿到土地注册处注册,才能正式「解除钉契」。
- 时间成本与按揭影响:整个申报至解除钉契的过程,短则数月,长则大半年。若您是赶着「上会」的买家,这段真空期可能导致银行延迟放款或拒绝批出按揭,引发挞订危机。
僭建清拆及钉契常见问题
Q1:如何知道心仪的单位有没有被「钉契」?
A:最直接的方法是透过土地注册处的「综合注册资讯系统 (IRIS)」进行网上查册。只需支付少量费用(约HK$10),若在「物业涉及的轇轕 (Incumbrances)」一栏看到屋宇署发出的命令(如 Order under Section 24),即代表已被钉契。
Q2:物业有僭建,但未被钉契,银行会批按揭吗?
A:即使屋宇署尚未发出清拆令(未钉契),但如果银行委托的估价行在上门视察时,发现物业有明显的违规改建(如打通主力墙、加建天台屋),银行评估风险后,依然极有可能削减按揭成数,甚至拒绝批出按揭。
Q3:清拆僭建大约需要多少费用?
A:费用视乎僭建物的大小与复杂程度而定。一般简单的拆除外墙檐篷可能只需数千至一万元;但若涉及拆除天台玻璃屋、还原主力墙,连同聘请认可人士(AP)的顾问费及搭棚费用,随时高达数万至十几万元不等。
Q4: 我可以自己动手清拆窗外的晾衫架或小花笼吗?
A:绝对不建议。绝大部分外墙伸出物的清拆均受《小型工程监管制度》规管,必须由注册承办商进行。若业主自行清拆,除了极容易引发高空堕物意外,更可能因违反《建筑物条例》而被检控。
Q5: 清拆僭建物后,大约需要多久才能在查册上解除清拆令?
A:一般而言,注册承办商完工并递交文件后,屋宇署需时数月审批及发出确认信(满意纸)。随后律师办理注册手续约需数星期。整体流程通常需要 3 至 6 个月不等,具体视乎屋宇署的处理进度。
Q6: 大厦法团会否负责搭棚清拆我单位外墙的僭建?
A:不会。虽然外墙在公契上多属於「公用部分」(Common Part),但由个别业主(或上手业主)违规加建的僭建物,其清拆、搭棚、还原外墙及所有相关法律责任,均须由该单位的现任业主全数承担。